Memahami Skema KPR Rumah Subsidi untuk Pembeli Rumah Pertama
KPR bersubsidi hadir sebagai solusi bagi masyarakat berpenghasilan rendah agar bisa memiliki hunian layak dengan cicilan ringan dan syarat khusus.
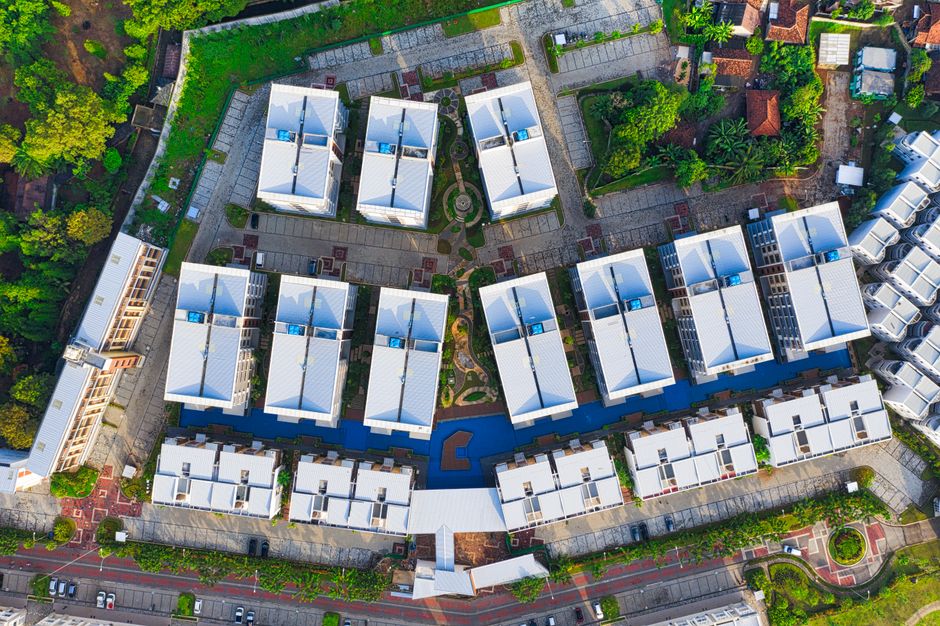 Foto: Tom Fisk / Pexels
Memiliki rumah sendiri sering terasa jauh dari jangkauan bagi banyak keluarga dengan penghasilan terbatas. Harga rumah yang terus meningkat kerap tidak sebanding dengan kemampuan menabung. Untuk menjawab tantangan ini, pemerintah meluncurkan program rumah subsidi, di mana pembeli bisa mendapatkan KPR dengan suku bunga tetap dan ringan, cicilan terjangkau, serta harga rumah yang telah diatur sesuai kebijakan.
Perbedaan KPR Subsidi dan KPR Komersial
Pada umumnya, KPR komersial memiliki bunga yang mengikuti pergerakan pasar sehingga cicilan bisa berubah-ubah. Pada skema subsidi, pemerintah membantu meringankan beban bunga sehingga cicilan bersifat tetap dan lebih rendah hingga KPR selesai. Rumah yang bisa dibeli melalui program ini juga dibatasi, yaitu rumah tapak sederhana dengan harga maksimum sesuai daerah masing-masing.
Kriteria Pengajuan KPR Subsidi
Pemohon harus berkewarganegaraan Indonesia, belum pernah memiliki rumah sendiri, dan juga belum pernah menerima bantuan perumahan sejenis. Selain syarat dari pemerintah, pihak bank penyalur pun akan menilai kelayakan kredit seperti penghasilan tetap dan catatan kredit yang baik. Ada pula batasan penghasilan yang harus dipenuhi sesuai ketentuan program saat pengajuan berlangsung.
Langkah Pengajuan yang Tepat
Mulailah dengan memilih pengembang dan proyek perumahan yang telah terdaftar pada program subsidi pemerintah. Setelah itu, ajukan permohonan KPR subsidi di bank yang sudah ditunjuk. Pastikan semua dokumen legal seperti sertifikat, IMB atau PBG, serta reputasi pengembang dalam keadaan baik. Lakukan survei ke lokasi untuk memastikan akses, utilitas, dan lingkungan sekitar layak huni.
Tips Menghindari Masalah di Lapangan
Berhati-hatilah terhadap pungutan yang tidak jelas atau permintaan pembayaran sebelum proses akad jelas. Jangan tergiur oleh tawaran ‘jalur cepat’ dengan imbalan tertentu karena itu rentan penipuan. Informasi terkait persyaratan dan perubahan kebijakan sebaiknya selalu diperoleh dari kanal resmi pemerintah atau bank penyalur.