Mengenal Pinjaman Usaha Berbunga Rendah: Solusi Modal untuk UMKM
Pinjaman modal berbunga ringan dapat membantu pelaku usaha kecil berkembang. Simak mekanisme dan tips pengajuan agar lebih tepat guna.
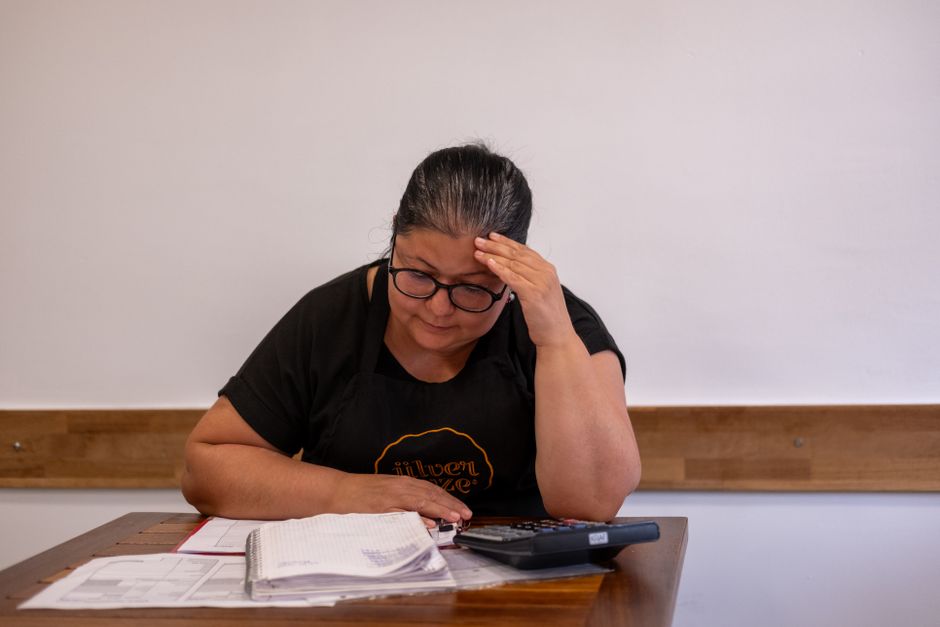 Foto: Doğan Alpaslan Demir / Pexels
Pelaku usaha mikro, pedagang kecil, dan pengusaha rumahan kerap menghadapi tantangan dalam mendapatkan tambahan modal untuk mengembangkan bisnis. Pinjaman usaha berbunga rendah yang didukung pemerintah menjadi jembatan bagi kebutuhan mereka akan dana, sehingga pelaku usaha bisa bertahan bahkan tumbuh di tengah persaingan.
Keunggulan Pinjaman Usaha Berbunga Rendah
Pinjaman jenis ini berbeda karena sebagian besar bunganya ditanggung oleh pemerintah, sehingga beban pelaku usaha menjadi lebih ringan. Disalurkan melalui lembaga keuangan resmi, terdapat beberapa pilihan sesuai ukuran usaha, mulai dari pinjaman mikro hingga plafon yang lebih besar bagi yang sudah berkembang. Hal ini memberikan kesempatan lebih luas bagi berbagai skala usaha untuk mendapatkan akses kredit yang murah.
Pemohon yang Berhak Mengajukan
Umumnya, syarat utama adalah memiliki usaha produktif yang berjalan minimal dalam beberapa bulan dan tidak sedang menikmati fasilitas kredit produktif lain. Dokumen yang diperlukan biasanya berupa identitas diri, kartu keluarga, serta bukti legalitas usaha seperti surat keterangan dari kelurahan atau Nomor Induk Berusaha (NIB). Proses verifikasi bertujuan memastikan calon peminjam benar-benar menjalankan usaha.
Panduan Mengajukan Pinjaman
Pengajuan pinjaman sebaiknya dilakukan langsung ke kantor resmi penyalur atau melalui kanal digital resminya. Diskusikan kebutuhan dan kapasitas usaha Anda agar bisa memilih skema yang paling sesuai. Hindari pihak ketiga yang menawarkan jasa dengan imbalan atau janji pencairan yang pasti, karena keputusan tetap berada di pihak lembaga keuangan dan proses resmi umumnya gratis.
Manfaatkan Dana Pinjaman Secara Produktif
Kredit usaha idealnya dialokasikan untuk kegiatan produktif, seperti menambah stok barang, memperbaiki alat kerja, atau ekspansi usaha yang berpotensi meningkatkan pendapatan. Sebaiknya hitung potensi tambahan keuntungan sebelum memutuskan berutang. Jika proyeksi keuntungan belum cukup untuk memenuhi cicilan, pertimbangkan kembali waktu pengajuan pinjaman agar tidak menjadi beban bagi usaha Anda.